Post

Comprare un fondo immobiliare, con la crisi. Con la giusta strategia, è una buona mossa.

In Italia c’è una tendenza particolare a rivolgersi al mercato immobiliare, perché la casa è il bene più amato e più cercato, che non ha mai deluso le aspettative, anche se la crisi ne sta in molti casi evidenziando i limiti di liquidabilità o di perdita di reddito dovuto alla perdita degli affitti. Nonostante ciò, gli esperti affermano che è un momento favorevole per investire nel mercato immobiliare. Questo perché solitamente, chi dispone di liquidità per acquistare, spera che i prezzi si abbassino ulteriormente in attesa dell’”affare”.  Oggi siamo in una situazione in cui un certo numero di persone hanno il denaro disponibile, ma non comprano ancora, in attesa di un ulteriore ribasso dei prezzi, considerati ancora troppo cari. Poiché però negli ultimi cinque anni il mercato immobiliare ha subito un certo calo, questa disponibilità di denaro potrebbe contribuire a far riprendere più in fretta gli acquisti, appena i prezzi cominceranno a risalire, perché gli acquirenti non v...

La crisi dell’euro: difendere i propri risparmi si può!

Immagine
Le notizie che circolano in questi giorni sulla tenuta dell’euro, sull’andamento economico di paesi come la Spagna, non sono molto allegre. Prima, però, di lasciarsi catturare dallo sconforto, è necessario dare un’occhiata a questa crisi da un punto di vista più distante, per accorgersi che si tratta di una crisi molto localizzata, praticamente “regionale”.  Al di fuori dell’Europa, la tendenza è verso la crescita. Nel video qui di seguito, Ennio Doris e Stefano Volpato, di Banca Mediolanum e Andrea Cabrini, Direttore di CLASS CNBC, illustrano con chiarezza questo segmento di crisi e offrono soluzioni altrettanto chiare e concrete.

Investimenti sicuri: esiste la possibilità di un investimento Risk Free (privo di rischio)?

Idee e soluzioni per gli investimenti ne esistono tantissime, sempre però vanno valutate in funzione delle esigenze di ciascun cliente. Ripeto sempre questo concetto perché senza un analisi accurata fatta da un professionista, difficilmente si  riescono a seguire le strade corrette, anche perché la materia è tutt’altro che semplice. Le ultime crisi hanno evidenziato, dal fallimento di Lehman Brothers nel 2008 alla crisi dell’Euro debito che stiamo vivendo, che non esistono più investimenti privi di rischio. Chi è del settore lo sapeva, ma i risparmiatori non lo avevano ancora sperimentato nelle loro tasche; oggi si. Neppure i titoli di stato tedeschi, i Bund, sono privi di rischio, sia perché l’interesse che riconoscono non è correttamente correlato al loro rischio a causa di un mercato che per paura li prezza oltre modo, sia perché, con rendimenti vicini allo zero, non riescono a recuperare la svalutazione del denaro dovuta all’inflazione. Se però l’esigenza di chi investe...

Quale valuta per proteggersi dalla crisi dell’Euro?

Ancora oggi, nonostante la Grecia abbia votato per il fronte Europeista e sebbene questo sia positivo per la crisi dell’Eurozona, il pericolo di un suo crollo non è scongiurato. Questo perché ancora non è stata presa nessuna decisione che preveda una omogeneità di comportamenti economico-fiscali e meccanismi automatici di salvataggio nel caso di crisi di un paese appartenente all’area. Il rischio di una crisi dell'Euro riguarda l’importante svalutazione degli investimenti che verrebbero ridenominati in Lire o in valute deboli ed in misura molto minore il caso che la Germania esca lei lasciando l’Euro agli altri. Se l'Euro si disgregasse ogni paese tornerebbe alle monete sovrane di un tempo e, per gli investimenti denominabili in valuta Italiana ci sarebbe una svalutazione che, da studi è stimata attorno al 30%.

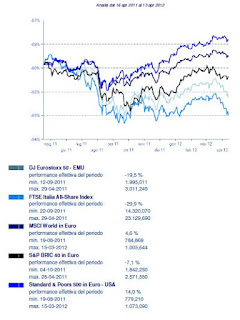
L’Italia piange, ma il resto del mondo ride!

Immagine
La crisi dell’Euro, dovuta al debito degli stati che compongono l’Unione Monetaria Europea ha coinvolto, come già la crisi del debito privato del 2007-2009 sia il mercato del debito (obbligazioni) che il mercato delle aziende (azioni), le banche in particolare. Questo nel vecchio continente, ma altrove anziché piangere si ride!

Investimenti obbligazionari: su e giù come le azioni!

Finalmente la crisi dell’Euro e la maggior trasparenza dovuta alle normative comunitarie e all’avvento di internet ha scoperto la grande illusione della sicurezza dei titoli di stato e delle obbligazioni bancarie. Già i casi Argentina e Lehmann & Brothers avevano dato il loro contributo, ma si trattava di un paese emergente e di una banca americana, per cui nessuno, tranne chi rimase coinvolto, fece caso che il problema non è solo il paese o l’azienda in cui si investe, ma la conoscenza dello strumento che si utilizza per investire. Certo, le obbligazioni sono generalmente meno rischiose delle azioni, ma purtroppo sono state percepite dai risparmiatori (e vendute dagli addetti delle banche, per la gioia di queste) come “sicure” in quanto tali. Come si è visto la cosa non è vera, perché basta che i mercati abbiano un dubbio sulla solvibilità di un paese o di un'azienda nel tempo, per trasformare il portafoglio più conservativo in fonte di perdite di decine di punti percentuali. ...

Proteggere i risparmi dalla fine dell’Euro.

Qualcuno, forse per vendere più giornali, dà voce a chi prevede la catastrofe della moneta unica Europea, magari entro i prossimi mesi. Questa ipotesi non è credibile, anche se una possibilità c’è! Ciò detto la preoccupazione di molti risparmiatori è: nel caso crollasse dell’Euro, cosa accadrà ai miei investimenti? Come mi posso difendere? Alla prima domanda ho già avuto modo di rispondere nel mio post sugli Scenari possibili  del 19 Agosto 2011. In poche parole nulla per gli investimenti in Italia (visto che li guardiamo dall’Italia). Diverso il fatto che dovremo convivere con un inflazione più alta ed un aumento del costo dei beni importati, in particolare dei combustibili.